Quando eu converso com quem quer entrar no mercado financeiro, noto um ponto em comum: quase todo mundo sente que a primeira certificação parece maior do que realmente é. Eu entendo essa sensação. No começo, a sigla assusta, o conteúdo parece extenso e a prova ganha um ar de barreira. Só que, na prática, esse caminho fica bem mais claro quando a pessoa entende o que estudar, como organizar a rotina e o que mudou no novo modelo de avaliação.
A certificação CPA da ANBIMA é uma das portas mais diretas para quem quer começar ou crescer na área de investimentos e atendimento financeiro.
Neste guia, eu vou explicar de forma simples o que é essa certificação, por que ela pesa no currículo, como funciona o exame, quais temas mais aparecem e como montar um plano realista para estudar mesmo com pouco tempo por dia. Também vou comentar as mudanças recentes, como as microcertificações, as transições entre selos profissionais e a cobrança maior de habilidades técnicas e comportamentais.
Eu já vi muita gente travar antes mesmo de começar. E, sinceramente, esse é um dos erros mais caros. Quem se antecipa costuma sofrer menos com a adaptação, principalmente agora que o formato das provas mudou e passou a exigir mais do que memorização. É por isso que faz sentido estudar com método, fazer simulados e acompanhar materiais que traduzem o edital para a rotina real de quem está começando.
Ao longo do texto, eu também vou citar referências úteis do Professor Brito · Academia de Finanças, porque o projeto conversa diretamente com essa jornada de aprovação rápida, com aulas curtas, resumos, simulados e apoio próximo para quem quer sair do zero sem perder tempo.
Por que essa certificação chama tanta atenção?
Eu penso na certificação como um filtro de entrada. Não porque ela resolva tudo sozinha, mas porque mostra ao mercado que a pessoa estudou regras, produtos, conduta e relacionamento com o cliente. Em vagas de bancos, cooperativas, corretoras, assessorias e áreas comerciais ligadas a investimentos, isso faz diferença.
Ter a certificação não garante contratação, mas aumenta sua empregabilidade e encurta o caminho até entrevistas melhores.
Na prática, ela serve como prova de preparo mínimo para atuar com produtos de investimento e atendimento ao investidor em muitos contextos. E isso ganha mais peso num setor em que confiança e conformidade regulatória contam muito. Em áreas financeiras, errar uma informação ou recomendar algo sem base pode ter efeito sério para o cliente e para a instituição.
Eu gosto de falar disso de forma bem objetiva: o mercado quer pessoas que saibam explicar risco, retorno, adequação de produto e regras de conduta. Não basta decorar conceito. Hoje, menos ainda.
Não é só sobre passar. É sobre estar pronto.
Esse ponto ficou ainda mais claro com a atualização das certificações da ANBIMA em 2026. Segundo a atualização dos modelos de certificação para profissionais do mercado financeiro, as antigas CPA-10, CPA-20 e CEA deram lugar a CPA, C‑Pro R e C‑Pro I. A mesma reportagem informou que, até 31/03/2026, foram aplicados 4.746 exames, com taxa de aprovação de 58%, acima da média de 50% observada em 2025. Eu acho esse dado bem interessante, porque mostra duas coisas ao mesmo tempo: a aprovação é possível, mas exige preparo adaptado ao novo modelo.
O que é a certificação CPA da ANBIMA?
A CPA é uma certificação profissional ligada ao mercado financeiro brasileiro e voltada para quem atua, ou deseja atuar, com distribuição de produtos de investimento e relacionamento com clientes. Ela substitui parte da estrutura anterior e passa a funcionar como uma credencial mais alinhada ao contexto atual do setor.
A nova CPA foi desenhada para validar conhecimento técnico e capacidade de aplicação prática em situações de atendimento e oferta de produtos.
Eu vejo essa mudança como uma resposta natural ao que o mercado pede hoje. Antes, muita gente estudava para acertar questão de múltipla escolha com foco alto em decoreba. Agora, a lógica está mais próxima da vida real. O profissional precisa entender o cliente, interpretar cenário, agir com ética e conhecer o limite do que pode ou não fazer.
Ela se encaixa bem para iniciantes, especialmente para quem mira cargos em bancos, plataformas de investimento, atendimento comercial, suporte de produtos financeiros e áreas de relacionamento com investidores pessoa física. Também ajuda quem já está empregado e precisa ganhar tração interna para mudar de área ou disputar promoção.
Quando acompanho histórias de alunos, percebo algo curioso: muita gente só entende a força dessa certificação depois que começa a estudar. No início, a meta é passar. Depois, a pessoa nota que está aprendendo a linguagem do mercado.
O novo formato da prova mudou o jogo
Se eu tivesse de apontar a maior mudança recente, eu diria sem hesitar: o exame ficou menos mecânico e mais aplicado. Isso afeta diretamente a preparação do iniciante.
O novo formato da prova cobra não só conteúdo técnico, mas também leitura de contexto, julgamento e postura profissional.
De acordo com a cobertura sobre as novas provas com questões discursivas, estudos de caso e habilidades comportamentais, a mudança inclui formatos mais analíticos. Em vez de apenas identificar uma definição correta, o candidato pode precisar interpretar o perfil de um cliente, escolher uma conduta adequada ou justificar uma recomendação de forma coerente com regras e princípios.
Isso significa que estudar por resumos prontos, sem treino de raciocínio, já não basta. Eu diria que o candidato iniciante precisa desenvolver pelo menos quatro frentes ao mesmo tempo:
- Base conceitual clara.
- Leitura cuidadosa de enunciados.
- Aplicação prática dos temas.
- Treino frequente com simulados.
Foi justamente nesse ponto que muitos métodos de estudo precisaram se adaptar. No Professor Brito · Academia de Finanças, por exemplo, faz bastante sentido a proposta de aulas diretas, simulados realistas e suporte próximo, porque o aluno não pode ficar perdido tentando adivinhar como a banca pensa.
Quem pode fazer a prova?
Uma boa notícia para quem está começando é que a certificação costuma ser acessível já na entrada da carreira. Em geral, o processo não exige experiência longa no mercado para inscrição. Ainda assim, eu sempre recomendo conferir as regras mais atuais no ambiente oficial da certificadora, porque detalhes operacionais podem mudar ao longo do tempo.
Na prática, a prova foi pensada para quem quer iniciar ou consolidar atuação comercial e de relacionamento com produtos de investimento.
Normalmente, os requisitos giram em torno de cadastro regular, pagamento da taxa e agendamento do exame nos canais oficiais. Em alguns casos, instituições financeiras também orientam seus colaboradores sobre prazos internos, metas de certificação e políticas de reembolso da taxa.
Eu gosto de alertar para um detalhe simples: não espere a vaga chegar para depois pensar nisso. Quem tira a certificação antes costuma chegar mais forte no processo seletivo. E quem já está empregado consegue se posicionar melhor diante de oportunidades internas.
Custos, inscrição e validade
O custo da prova pode variar conforme a política vigente da entidade certificadora e o tipo de público atendido. Como valores e regras operacionais podem mudar, eu prefiro sempre tratar esse ponto com atenção prática: confirme o preço atualizado no momento da inscrição e reserve também uma margem para eventual remarcação ou repetição, se necessário.
Planejar o investimento na prova faz parte da estratégia de aprovação, porque evita adiamentos por falta de organização.
De modo geral, o processo costuma seguir uma sequência simples:
- Cadastro no sistema de exames.
- Escolha da certificação desejada.
- Pagamento da taxa.
- Agendamento de data e local ou formato disponível.
- Preparação documental para o dia da prova.
Outro ponto que muita gente esquece é a validade da certificação. Em matéria do governo do Espírito Santo sobre a preparação de empregados do Banestes para o exame, foi destacado que a certificação tem validade de cinco anos e é exigida para profissionais que atuam na comercialização de produtos de investimento, além de citar um índice de aprovação de 95% no treinamento feito pelo banco, muito acima da média nacional da época. Vale a pena ver esse registro sobre como a certificação eleva a credibilidade de profissionais, porque ele mostra o efeito real de uma preparação bem estruturada.
Quando eu leio esse tipo de caso, fica nítido que resultado alto não vem de improviso. Vem de método.
Como a nova trilha de certificações funciona
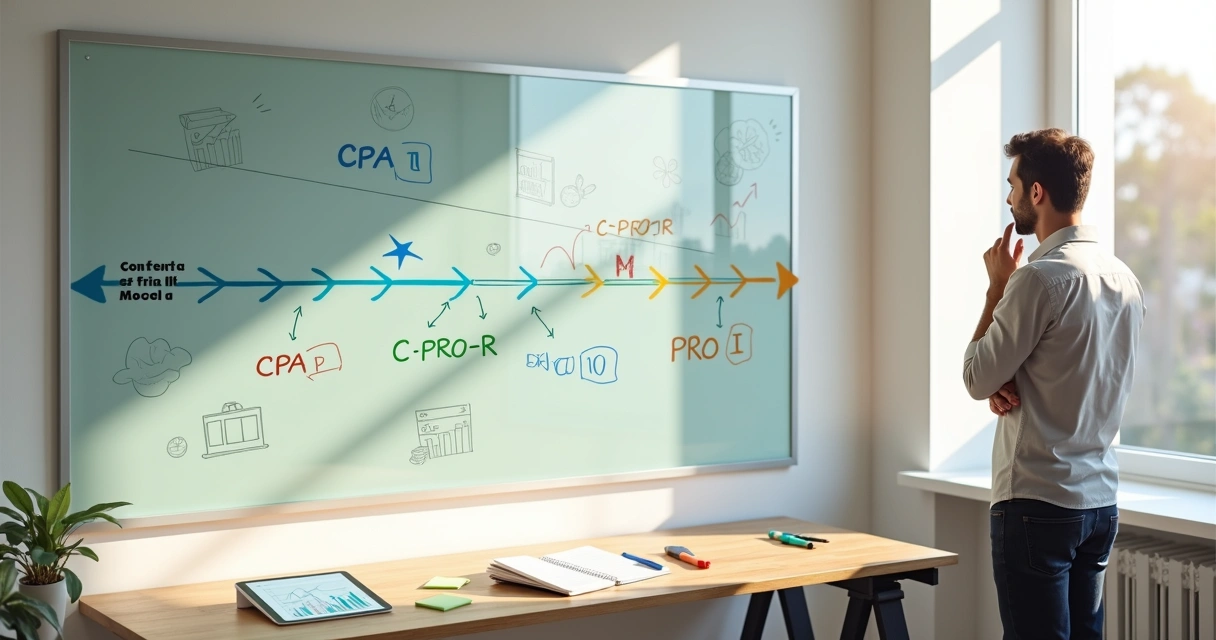
Com a atualização de 2026, a trilha profissional ficou mais organizada em torno de novas credenciais. Para o iniciante, isso pode gerar dúvida. Então eu vou simplificar.
A CPA funciona como base de entrada, enquanto C‑Pro I e C‑Pro R atendem trilhas mais específicas dentro do mercado.
De forma resumida, a lógica é esta:
- A nova CPA substitui antigas certificações de entrada e passa a reunir uma base mais atual para distribuição e relacionamento.
- A C‑Pro I tende a mirar uma trilha ligada a investimentos com foco próprio.
- A C‑Pro R se conecta a frentes de relacionamento, recomendação e interação comercial em outro nível de atuação.
As microcertificações entram como blocos menores de aprendizado e validação, que podem compor a jornada do profissional. Eu vejo isso como uma forma mais flexível de construir carreira. Em vez de pensar só em um exame grande e distante, o candidato pode enxergar etapas que geram progresso visível.
Para quem quer entender melhor os caminhos entre selos profissionais e o efeito deles na carreira, eu sugiro este conteúdo sobre qual certificação abre mais portas na carreira. Ele ajuda a transformar uma dúvida abstrata em decisão prática.
Na minha visão, a melhor escolha depende de três fatores:
- Seu ponto de partida.
- O cargo que você busca no curto prazo.
- O tipo de cliente ou produto com que pretende trabalhar.
O que mais cai na prova
Quem começa a estudar logo quer saber onde concentrar energia. Faz sentido. Só que eu não recomendo procurar “atalhos” de chute. Em certificação, o conteúdo costuma ser integrado. Um tema puxa o outro.
Os assuntos mais cobrados costumam envolver sistema financeiro, produtos de investimento, regulação, perfil do cliente e conduta profissional.
Eu separaria os estudos em grandes blocos, porque isso facilita a visão do todo.
Sistema Financeiro Nacional
Esse é o mapa do setor. Aqui entram os papéis dos órgãos normativos, entidades supervisoras, participantes do mercado e funções das instituições. Muita gente acha essa parte chata. Eu também já achei. Depois percebi que ela ajuda a dar sentido ao resto.
Quando você entende quem regula, quem fiscaliza e quem opera, começa a responder melhor questões que misturam produto, regra e responsabilidade.
Produtos financeiros
Esse bloco costuma gerar boa parte da ansiedade. E com razão. O universo inclui renda fixa, fundos, previdência, produtos de captação, instrumentos de investimento e noções de risco, liquidez, prazo e tributação.
Não basta decorar nomes de produtos, porque a prova tende a cobrar adequação entre perfil do cliente e característica do investimento.
Eu sempre penso em perguntas simples para organizar a cabeça:
- Como o produto rende?
- Quais são seus riscos?
- Quando o dinheiro pode ser resgatado?
- Que tipo de cliente combina com ele?
Regulação e ética
Aqui entram normas de conduta, regras de oferta, prevenção de conflitos, adequação de produto, dever de informação e cuidado com o cliente. Essa parte ganhou ainda mais peso com o novo formato da prova, porque ela aparece muito bem em estudos de caso.
Eu diria que esse é o trecho em que o candidato mostra maturidade profissional. Não é só saber o artigo. É saber agir.
Relação com clientes
Esse tema cresceu em valor. Entender objetivos, horizonte de investimento, tolerância a risco e linguagem adequada de atendimento passou a ser mais do que um complemento.
Habilidade comportamental na prova significa saber ouvir o cliente, interpretar necessidades e agir de forma compatível com regras e bom senso.
Em 2026, ganhou destaque também a discussão pública sobre visibilidade de profissionais qualificados. O ranking de influenciadores financeiros com certificação formal mostrou o monitoramento de 904 perfis com critérios como popularidade, engajamento e conformidade com normas. Eu acho esse movimento simbólico. Ele reforça algo que o mercado já vinha sinalizando: conhecimento validado e conduta alinhada contam muito para gerar confiança.
Como estudar sem se perder
Eu gosto de começar por uma verdade simples: estudar para certificação não é o mesmo que estudar de forma solta. Você precisa de uma rota. Quando a pessoa abre dez materiais ao mesmo tempo, assiste aula fora de ordem e deixa simulado para depois, a sensação de esforço cresce, mas o avanço real nem sempre acompanha.
O melhor plano de estudo é aquele que cabe na sua rotina e pode ser mantido por semanas seguidas.
Para quem está no zero ou quase isso, eu costumo sugerir quatro fases.
Fase 1: construir base
Primeiro, organize os temas do edital por blocos. Estude para entender, não para decorar. Se um assunto parecer confuso, volte uma etapa. Pular conceito básico sai caro depois.
Fase 2: consolidar com revisão curta
Depois de cada bloco, faça revisão simples, com resumo de uma página, mapa mental ou flashcards. O formato pode variar. O ponto central é revisitar o conteúdo antes de esquecer.
Fase 3: treinar com questões e casos
Aqui a preparação muda de nível. Questão não serve apenas para medir acerto. Serve para mostrar como a banca transforma teoria em problema prático.
Fase 4: simular a prova
Quando o exame se aproxima, eu acho que o candidato precisa treinar ambiente, tempo e concentração. É nesse ponto que os simulados realistas fazem muita diferença.
Se você quiser aprofundar esse tema, vale consultar este material sobre plano de estudos eficiente para a CPA ANBIMA. Ele conversa bem com a rotina de quem precisa estudar com objetividade.
Como montar um cronograma de estudos
Eu sei que muita gente trabalha o dia inteiro e chega cansada. Por isso, eu não gosto de sugerir metas irreais. Um cronograma bom não é o mais bonito. É o que você consegue cumprir.
Estudar uma hora por dia com constância costuma funcionar melhor do que tentar compensar tudo em poucos dias.
Um modelo simples para iniciantes pode seguir esta lógica semanal:
- Segunda: teoria de um bloco novo.
- Terça: continuação da teoria e anotações.
- Quarta: revisão curta do que foi visto.
- Quinta: questões comentadas.
- Sexta: estudo de caso ou questões de aplicação.
- Sábado: simulado parcial.
- Domingo: descanso ou revisão leve.
Se o prazo até a prova for menor, eu ajustaria o peso dos simulados mais cedo. Se o prazo for maior, dá para aprofundar melhor cada tema sem pressa. O erro comum é fazer um calendário cheio e esquecer o tempo de revisão.
No Professor Brito · Academia de Finanças, esse tipo de organização faz bastante sentido para quem precisa de direção prática, porque o método foi pensado justamente para aprovação com rotina enxuta e foco no que mais cai.
Materiais que realmente ajudam
Eu costumo ver iniciantes gastando energia demais escolhendo material e de menos estudando. Então vou simplificar: você não precisa de dezenas de fontes. Precisa de poucas fontes boas e coerentes entre si.
Um material bom para a CPA precisa unir clareza, atualização e treino de prova.
Na minha experiência, os recursos que mais ajudam são:
- Aulas curtas e sequenciais, para construir base sem cansaço excessivo.
- Resumos objetivos, para revisão rápida.
- Questões comentadas, para entender lógica de cobrança.
- Simulados realistas, para testar tempo e retenção.
- Apoio de plataforma ou comunidade, para manter ritmo.
Se você quer ver conteúdos relacionados a esse universo de preparação, vale acompanhar a área de certificações e também a seção sobre metodologia no projeto do Professor Brito · Academia de Finanças. Eu acho útil quando o aluno consegue ligar teoria, cronograma e prática em um só lugar.
Simulados: onde muita gente finalmente vira a chave
Há um momento no estudo em que o conteúdo para de parecer abstrato. Para muita gente, isso acontece no primeiro simulado sério. Eu já vi aluno descobrir ali que sabia mais do que pensava. Também já vi o oposto. E tudo bem. Melhor descobrir antes da prova real.
Simulado não serve para inflar confiança, e sim para revelar lacunas antes que elas custem pontos no exame.
Ao corrigir um simulado, eu sugiro separar os erros em três grupos:
- Erro por falta de conteúdo.
- Erro por leitura apressada.
- Erro por confusão entre alternativas parecidas.
Essa separação parece simples, mas muda muito a revisão. Se o erro foi de conteúdo, você volta ao tema. Se foi de leitura, precisa treinar calma. Se foi de armadilha, deve estudar comparações e critérios.
Outra dica prática: refaça questões erradas alguns dias depois. O ganho não está só em ver o gabarito. Está em reconstruir o raciocínio certo.
Quem corrige bem, aprende duas vezes.
Os erros mais comuns de quem começa
Se eu pudesse evitar alguns tropeços por você, eu começaria por estes. Eles são comuns, discretos e bastante prejudiciais.
Os maiores atrasos na aprovação costumam vir de desorganização, excesso de fontes e pouca prática com questões.
Veja os erros que eu mais observo:
- Estudar sem prazo definido para a prova.
- Acumular aulas sem revisar.
- Deixar questões para a reta final.
- Ignorar temas considerados “teóricos demais”.
- Focar só no que gosta e evitar o que tem dificuldade.
- Trocar de método toda semana.
Há um conteúdo que ajuda muito a identificar esses pontos antes que virem hábito: 7 erros que atrasam sua aprovação em certificações ANBIMA. Eu considero esse tipo de leitura bem útil porque, às vezes, o problema não é falta de esforço. É esforço mal distribuído.
Como se adaptar às mudanças previstas
Como as certificações passaram por atualização recente, estudar com material antigo ou estratégia ultrapassada pode atrapalhar bastante. Eu reforço isso porque ainda existe quem prepare a prova nova com mentalidade da prova antiga.
Quem começa a se adaptar cedo ao novo formato ganha vantagem em segurança, ritmo e interpretação.
Na prática, eu recomendo três ajustes imediatos:
- Treinar leitura de casos, não só definição seca.
- Responder questões explicando o raciocínio, mesmo quando forem objetivas.
- Revisar temas de conduta e relação com cliente com o mesmo peso dado aos produtos.
Essa adaptação faz sentido também porque o setor financeiro vem reforçando cada vez mais a ideia de qualificação formal. Em outro nível de certificação, a própria CVM já reconheceu exames válidos para comprovação de qualificação técnica em registro de administradores de carteiras, como mostra a notícia sobre certificações aprovadas para registro de administradores de carteiras. Eu cito esse caso para mostrar um pano de fundo maior: o mercado financeiro valoriza credenciais alinhadas à prática profissional e à regulação.
Como estudar se você está começando do zero
Eu tenho simpatia especial por quem começa sem base, porque esse perfil quase sempre acha que está em desvantagem irreversível. Não está. Começar do zero só pede mais ordem.
Quem parte do zero pode passar, desde que estude em sequência lógica e não tente aprender tudo ao mesmo tempo.
Se esse é o seu caso, eu montaria a jornada assim:
- Entender o mapa do Sistema Financeiro Nacional.
- Aprender os produtos mais comuns e suas diferenças.
- Estudar perfil de investidor e adequação.
- Reforçar ética, regulação e conduta.
- Entrar forte em questões e simulados.
Quando a pessoa começa por produtos sem entender o sistema, tudo parece solto. Quando começa por regras sem conhecer o cliente, falta contexto. A sequência certa reduz muito a ansiedade.
Foi por isso que me chamou atenção o modelo do Professor Brito · Academia de Finanças. A proposta de aulas curtas, materiais resumidos e suporte próximo conversa bem com o iniciante que precisa ganhar clareza rápida e manter constância.
Oportunidades de carreira depois da aprovação
Depois da certificação, muita gente pergunta: e agora? Eu gosto dessa pergunta, porque ela mostra mudança de posição. A pessoa sai do medo da prova e entra na visão de carreira.
Após a aprovação, surgem mais chances em funções de atendimento, relacionamento, vendas consultivas e suporte ligado a investimentos.
As possibilidades variam conforme a instituição, a região e sua experiência anterior, mas costumam incluir caminhos como:
- Atendimento em agências e canais financeiros.
- Relacionamento com clientes pessoa física.
- Apoio comercial para produtos de investimento.
- Operações ligadas a ofertas e adequação de produtos.
- Transição interna para áreas financeiras mais especializadas.
Eu vejo a certificação como um começo sólido, não como ponto final. Depois dela, o profissional pode avançar para outras credenciais, ganhar repertório comercial, ampliar visão regulatória e disputar espaços melhores.
Também há um ganho menos visível, mas muito real: a forma como você passa a conversar sobre dinheiro, risco e investimentos muda. Isso pesa em entrevistas, reuniões e no contato diário com clientes.
Como eu organizaria uma reta final de 30 dias
Se eu tivesse apenas um mês até a prova, minha postura seria objetiva. Nada de tentar aprender tudo de novo. A reta final serve para consolidar, corrigir falhas e treinar execução.
Nos últimos 30 dias, o foco deve sair do acúmulo de conteúdo e ir para revisão dirigida e prática de prova.
Eu dividiria assim:
- Semana 1: revisão dos temas mais amplos e questões por bloco.
- Semana 2: reforço em produtos, risco, regulação e adequação.
- Semana 3: simulados completos e correção detalhada.
- Semana 4: revisão leve, descanso inteligente e ajuste de pontos fracos.
Na última semana, eu reduziria o volume e aumentaria a clareza. Dormir mal, entrar em pânico e tentar estudar tudo de uma vez tende a atrapalhar.
O que fazer no dia da prova
Esse momento parece simples, mas mexe muito com o emocional. Eu já vi candidato preparado perder rendimento por ansiedade e pressa.
No dia da prova, seu objetivo é proteger o que você construiu no estudo.
Minha orientação prática seria esta:
- Separe documentos e confirmação com antecedência.
- Chegue com folga de tempo.
- Comece pelas questões que parecem mais claras.
- Marque dúvidas para revisão posterior.
- Leia com calma casos e alternativas extensas.
- Evite mudar resposta sem motivo concreto.
Se houver questões mais analíticas ou discursivas, respire e organize a resposta com base em três pilares: regra, perfil do cliente e adequação da conduta. Essa tríade costuma ajudar bastante.
Conclusão
Passar na certificação da ANBIMA não depende de talento raro. Na minha experiência, depende mais de direção, constância e adaptação ao formato atual do exame. Quem entende o papel da nova CPA, organiza os temas certos, treina com questões e simulados e aprende a pensar como profissional do mercado chega à prova com outro nível de segurança.
A aprovação fica mais próxima quando você transforma o estudo em rotina guiada, e não em esforço solto.
Eu realmente acredito que este é um bom momento para começar. As mudanças no modelo de prova já mostram o rumo do setor: menos decoreba, mais aplicação, mais ética, mais relação com o cliente. Quanto antes você se preparar para essa lógica, melhor.
Se você quer encurtar essa jornada com um método direto, aulas curtas, materiais resumidos, simulados realistas e apoio próximo, vale conhecer melhor o Professor Brito · Academia de Finanças e escolher a certificação que mais combina com seu plano de carreira para começar a estudar hoje.
Perguntas frequentes
O que é a certificação CPA da Anbima?
A certificação CPA da ANBIMA é uma credencial profissional voltada a quem quer atuar com produtos de investimento, atendimento e relacionamento com clientes no mercado financeiro. Ela valida conhecimentos técnicos, noções de regulação, adequação de produtos e conduta profissional. No novo modelo, a prova também passou a cobrar mais aplicação prática e habilidades comportamentais.
Como estudar para passar na CPA?
Eu recomendo estudar por blocos de conteúdo, começando por Sistema Financeiro Nacional, produtos financeiros, regulação, ética e relação com clientes. Depois, vale fazer revisões curtas, resolver questões comentadas e intensificar simulados. Um cronograma simples, com constância diária, costuma funcionar melhor do que longas maratonas esporádicas.
Vale a pena tirar a certificação CPA?
Sim, vale a pena para quem quer entrar ou crescer no mercado financeiro. A certificação melhora o currículo, amplia as chances em processos seletivos e pode abrir portas para áreas de atendimento, relacionamento e produtos de investimento. Ela também ajuda a construir linguagem técnica e postura profissional desde o início da carreira.
Quais são os requisitos para fazer a CPA?
Em geral, os requisitos envolvem cadastro no sistema de exames, pagamento da taxa e agendamento da prova conforme as regras vigentes. Como detalhes operacionais podem mudar, eu sugiro sempre verificar as condições atualizadas no ambiente oficial da certificadora antes de concluir a inscrição.
Onde faço a inscrição para a prova CPA?
A inscrição deve ser feita nos canais oficiais da entidade responsável pela certificação, onde o candidato realiza o cadastro, escolhe o exame, paga a taxa e agenda a data disponível. Antes de finalizar, eu aconselho conferir informações de valor, documentos exigidos, formato da prova e política de reagendamento.