Este artigo é baseado no vídeo abaixo. Eu organizei os pontos de um jeito mais didático, conectando a teoria com a prática para quem investe e também para quem estuda para as novas certificações da ANBIMA, como CPA, C-PRO R e C-PRO I.
Quando eu vejo alguém falando de previdência, noto um erro comum. Muita gente trata esse tema como se fosse um produto isolado, quase uma caixinha separada do resto do mercado. Não é assim. Fundo de previdência é, antes de tudo, um tipo de fundo de investimento.
Isso muda tudo na forma de estudar, de vender e de escolher. Se eu não entendo classificação, risco, mandato, composição da carteira e perfil do investidor, eu posso recomendar mal. E, se eu sou aluno das novas provas da ANBIMA, isso pesa bastante. Quem estuda para a nova CPA e para as trilhas que substituíram CPA-10, CPA-20 e CEA precisa aprender previdência com cabeça de fundos.
Na prática, a pergunta não é só “qual previdência contratar?”. A pergunta certa é outra. Que tipo de fundo está dentro da previdência? Qual o risco? Para qual perfil ele serve? Qual o prazo?
Previdência sem leitura de fundo é escolha incompleta.
Por que previdência deve ser vista como fundo?
Eu gosto de começar por aqui porque isso dá base para todo o resto. Quando a previdência aberta aparece para o investidor, ela costuma vir nas versões PGBL ou VGBL. Só que, por trás do nome comercial, existe uma estratégia de investimento. Essa estratégia pode ser mais conservadora, mais equilibrada ou mais agressiva.
O rótulo previdência não elimina a necessidade de estudar carteira, política de investimento e exposição a risco.
Segundo a página oficial do governo sobre previdência complementar, em dezembro de 2023 havia 271 entidades fechadas administrando cerca de R$ 2,66 trilhões. O mesmo material também explica a diferença entre previdência aberta, como PGBL e VGBL, e os regimes fechados. Isso ajuda a perceber que previdência não é um bloco único. Há estruturas, regras e objetivos distintos.
Para quem trabalha ou quer trabalhar no setor, esse ponto aparece o tempo todo. No Professor Brito · Academia de Finanças, por exemplo, essa visão integrada faz muita diferença no estudo. Não basta decorar nome de produto. Eu preciso entender como o produto funciona.
Se eu leio um fundo de previdência da mesma forma que leio um fundo tradicional, consigo avaliar com mais clareza:
Qual classe de ativos predomina na carteira;
Qual a oscilação esperada ao longo do tempo;
Qual o horizonte de investimento mais adequado;
Qual perfil de cliente combina com aquele mandato;
Qual o potencial de retorno em troca do risco assumido.
É aqui que o estudo fica mais inteligente. E, sinceramente, fica mais fácil de lembrar na hora da prova e no atendimento real.
Como os fundos de previdência são classificados?
Na minha experiência, a forma mais simples de entender esse assunto é separar os fundos de previdência em três grupos: renda fixa, balanceados e ações. Essa divisão ajuda muito quem está estudando para certificações do mercado financeiro ligadas à ANBIMA e à nova fase da CPA.
A classificação do fundo mostra onde o dinheiro é aplicado e indica o nível de risco esperado.
Fundos de renda fixa
Esses fundos concentram a carteira em ativos de renda fixa. Em geral, são os mais buscados por quem quer menor oscilação. Isso não significa ausência de risco, porque todo investimento tem risco. Mas a volatilidade tende a ser menor do que em fundos com grande presença de renda variável.
Eu costumo associar esse tipo de fundo a objetivos como reserva de médio prazo para aposentadoria, proteção gradual do patrimônio e fase final de acumulação. Ele pode servir para perfis conservadores, mas também pode compor a carteira de moderados e arrojados, dependendo da estratégia total.
Fundos de previdência de renda fixa tendem a combinar melhor com investidores que priorizam previsibilidade.
Fundos balanceados
Aqui a carteira mistura renda fixa com renda variável. É o grupo mais interessante para estudar suitability porque nele a proporção de bolsa muda muito o comportamento do produto.
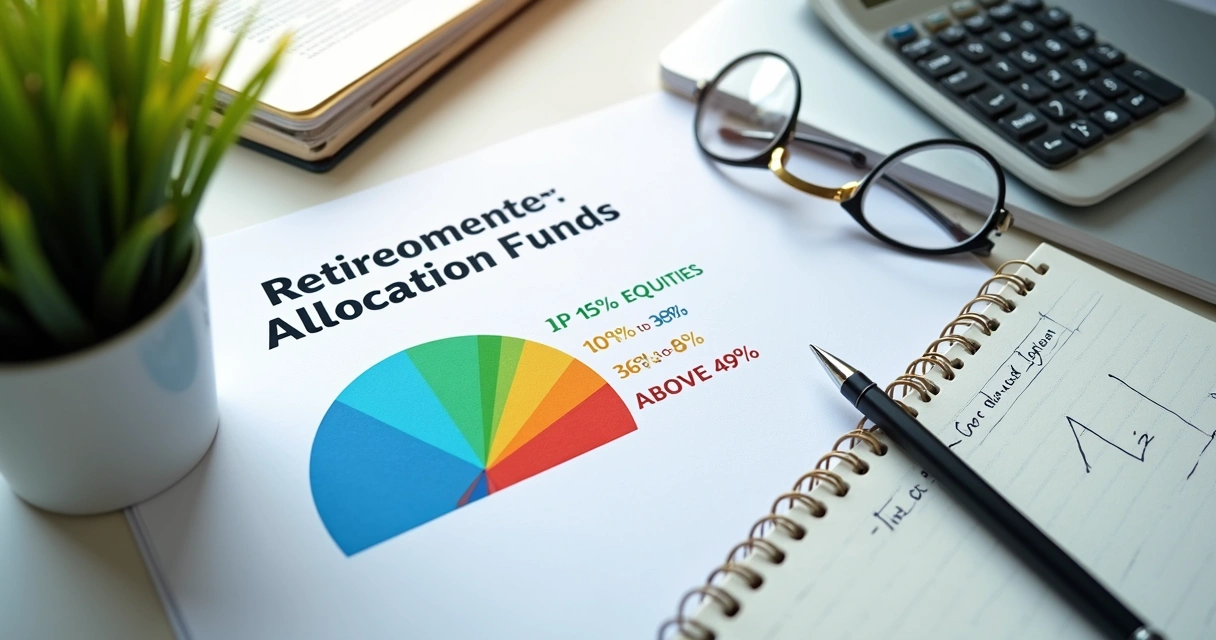
Os fundos balanceados podem ser divididos pelas faixas de renda variável:
Até 15% em renda variável: perfil conservador;
De 15% a 30% em renda variável: perfil moderado;
De 30% a 49% em renda variável: perfil moderado;
Acima de 49% em renda variável: perfil arrojado.
Eu sei que muita gente estranha o fato de haver duas faixas moderadas. Mas isso faz sentido. Um moderado mais cauteloso pode aceitar algo perto de 20%. Já um moderado com prazo longo e melhor tolerância a oscilações pode conviver com algo perto de 40%.
Nos fundos balanceados, a porcentagem em renda variável é o sinal mais claro do perfil de risco do produto.
Fundos de ações
Esses fundos precisam ter pelo menos 67% da carteira em renda variável. Isso já mostra o nível de risco. A chance de retorno maior no longo prazo existe, mas a oscilação também tende a ser mais forte.
Quando penso em previdência de ações, penso logo em prazo longo. Muito longo. Faz pouco sentido vender esse tipo de fundo para alguém que vai precisar do dinheiro em breve ou que perde o sono com quedas temporárias de mercado.
Fundos de ações exigem ao menos 67% em renda variável e costumam se encaixar no perfil arrojado.
Essa leitura é muito cobrada em provas. E, fora da prova, protege o cliente de decisões mal alinhadas.
O que é suitability?
Suitability é o processo de verificar se um produto combina com o perfil, os objetivos e a capacidade de risco do investidor. Eu considero esse conceito um dos mais úteis do mercado financeiro, porque ele evita a velha prática de empurrar produto inadequado.
Suitability é a adequação entre o investimento e o perfil do cliente.
Na rotina, esse processo observa fatores como:
Objetivo do investimento;
Prazo para uso do dinheiro;
Conhecimento sobre mercado;
Tolerância a perdas temporárias;
Situação financeira e necessidade de liquidez.
Quando eu ensino esse tema, gosto de mostrar que suitability não é só um formulário. É uma lógica de proteção. Um investidor pode até querer retorno alto, mas se ele não suporta queda, talvez não esteja pronto para um fundo arrojado de previdência.
Isso conversa muito com o que a pesquisa da CVM sobre perfil do investidor brasileiro mostrou. A formação de reserva para aposentadoria aparece como objetivo prioritário para 68% dos investidores moderados, 63% dos conservadores e também tem peso entre os arrojados. Ou seja, previdência está ligada a um objetivo real e frequente.
Se o objetivo é tão presente, a adequação do produto não pode ser superficial.
Perfis de investidor na previdência
Eu prefiro explicar os perfis com imagens mentais simples. Isso ajuda muito quem está estudando para as certificações da ANBIMA e quer transformar teoria em raciocínio rápido.
Conservador
O perfil conservador aceita pouca oscilação. Quer segurança maior e costuma valorizar estabilidade. Na previdência, tende a se sentir mais confortável com fundos de renda fixa ou com balanceados de até 15% em renda variável.
O investidor conservador prioriza menor volatilidade, mesmo que o retorno esperado seja menor.
Moderado
O moderado aceita algum risco para buscar retorno melhor. Ele entende que haverá variação no caminho, mas não quer extremos. Na previdência, faz sentido olhar para balanceados entre 15% e 49% de renda variável, respeitando prazo e tolerância pessoal.
O perfil moderado busca equilíbrio entre proteção e crescimento do patrimônio.
Arrojado
O arrojado suporta oscilações maiores e normalmente investe com foco no longo prazo. Aqui entram balanceados acima de 49% em renda variável e fundos de ações, desde que o objetivo e o prazo sustentem essa escolha.
O investidor arrojado aceita mais risco no presente para tentar retorno maior no futuro.
No Professor Brito · Academia de Finanças, eu vejo que muitos alunos só entendem mesmo esse assunto quando associam o perfil a casos concretos. Então vou fazer isso agora.
Três exemplos práticos para escolher melhor
Eu gosto de personificar porque a memória fixa melhor. Vamos pensar em três pessoas.
Joana
Joana tem 54 anos e quer complementar a renda na aposentadoria em cerca de oito anos. Ela nunca investiu em bolsa e fica desconfortável quando ouve falar em grandes quedas do mercado. Sua reserva já começou tarde, então ela quer disciplina, mas sem sustos.
Nesse caso, eu tenderia a avaliar um fundo de previdência de renda fixa ou um balanceado com até 15% de renda variável. Como o prazo não é tão longo e a tolerância a risco é baixa, buscar agressividade demais pode ser um erro.
Joana combina mais com uma previdência de perfil conservador.
Carlos
Carlos tem 38 anos, trabalha no setor bancário e pensa na aposentadoria como um projeto de 20 anos ou mais. Ele já investe um pouco, entende que o mercado varia e aceita oscilações moderadas se isso trouxer chance de retorno maior ao longo do tempo.
Para ele, eu olharia com atenção para fundos balanceados na faixa de 15% a 30% ou de 30% a 49% em renda variável. A escolha fina dependeria da reação dele a perdas temporárias e da composição do patrimônio fora da previdência.
Carlos tende a se encaixar em um fundo balanceado moderado.
Bruna
Bruna tem 27 anos e começou cedo. Ela quer investir para aposentadoria e sabe que pode manter o plano por décadas. Já passou por períodos de queda em outros investimentos e não se desespera. Seu foco é crescimento de patrimônio no longo prazo.
Nesse caso, eu avaliaria um balanceado acima de 49% em renda variável ou mesmo um fundo de ações, desde que a carteira total dela permita isso. Como o horizonte é extenso, as oscilações de curto prazo podem ser mais toleráveis.
Bruna pode fazer sentido em previdência arrojada, inclusive em fundo de ações.
Repare no ponto central. Não existe o “melhor fundo” no vazio. Existe o fundo mais adequado para cada pessoa.
Perfil sem prazo engana. Prazo sem perfil também.
O que é fundo data alvo?
Esse tipo de fundo costuma aparecer bastante quando se fala em aposentadoria. A ideia é simples e, na minha opinião, muito inteligente para quem quer uma rota mais automática.
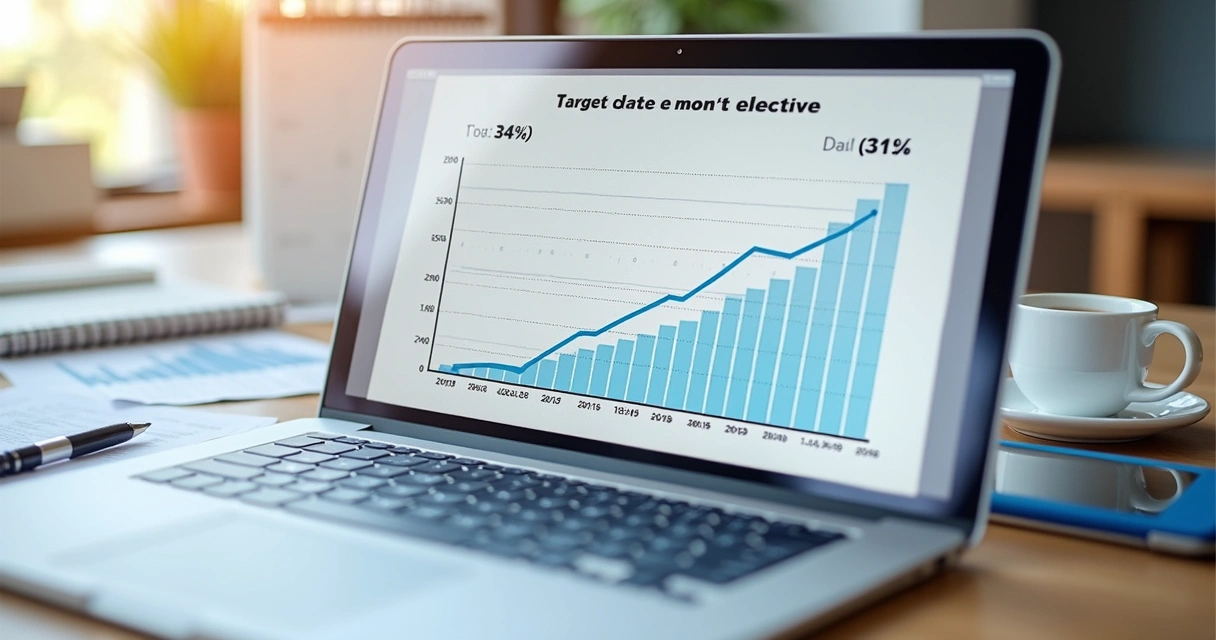
O fundo data alvo começa mais arrojado e vai ficando mais conservador conforme o ano do objetivo se aproxima.
Se uma pessoa quer se aposentar em 2045, por exemplo, o fundo pode começar com exposição maior a renda variável. Com o passar dos anos, a carteira reduz risco e aumenta renda fixa. Assim, a fase de acumulação busca mais crescimento, e a fase final tenta proteger mais o patrimônio já formado.
Eu gosto desse conceito porque ele conversa bem com o ciclo de vida do investidor. Quando falta muito tempo, a pessoa pode aceitar mais risco. Quando falta pouco, a margem para recuperar perdas fica menor.
Um quadro simples ajuda:
25 anos antes do objetivo: cerca de 70% em renda variável e 30% em renda fixa.
20 anos antes do objetivo: cerca de 60% em renda variável e 40% em renda fixa.
15 anos antes do objetivo: cerca de 50% em renda variável e 50% em renda fixa.
10 anos antes do objetivo: cerca de 35% em renda variável e 65% em renda fixa.
5 anos antes do objetivo: cerca de 20% em renda variável e 80% em renda fixa.
Ano do objetivo: cerca de 10% em renda variável e 90% em renda fixa.
Esses percentuais variam de produto para produto, claro. Mas a lógica é essa. Mais crescimento no começo. Mais proteção no final.
Risco e retorno caminham juntos
Essa frase parece simples, mas define muita coisa. Eu já vi gente escolhendo previdência só pela rentabilidade passada. Isso é perigoso. Um fundo pode ter ido bem porque assumiu mais risco, e não porque seja melhor para qualquer investidor.
Quanto maior a expectativa de retorno, maior tende a ser o risco assumido.
Na previdência, essa relação precisa ser lida junto com o prazo. Um investidor jovem pode aceitar uma carteira com mais renda variável. Um investidor perto do uso do dinheiro talvez prefira menos oscilação. O mesmo produto pode ser excelente para um e ruim para outro.
Também vale olhar o ambiente regulatório. O material sobre RPPS e investimentos na versão 2025 detalha regras de alocação, exigências para gestores regulados e limites voltados à adequação entre risco e perfil. Ainda que esse documento trate de um contexto próprio, ele reforça uma ideia que vale para o investidor em geral: risco deve ser compatível com o mandato e com quem aplica.
É por isso que, nos estudos para certificações, eu sempre recomendo revisar o tema de fundos junto com previdência. Se você quiser aprofundar a base do setor, vale ler o conteúdo sobre bancos e finanças e também o guia das certificações do mercado financeiro. Isso ajuda a conectar o assunto com a prática profissional.
Como eu faria a leitura de um fundo antes de indicar?
Quando pego um fundo de previdência para avaliar, sigo uma sequência mental bem objetiva. Não é complicada. Mas evita muita confusão.
Primeiro, eu identifico a classe: renda fixa, balanceado ou ações.
Depois, verifico o percentual de renda variável.
Em seguida, confronto isso com o perfil do investidor.
Então observo o prazo do objetivo, como aposentadoria em 5, 15 ou 30 anos.
Por fim, penso no risco, no potencial de retorno e na função daquele fundo dentro do plano total.
Escolher previdência sem esse passo a passo aumenta a chance de inadequação.
Eu diria até que esse raciocínio ajuda muito em prova. Quem está se preparando para as novas certificações da ANBIMA pode usar esse método para resolver questões mais rápido. O conteúdo do guia completo sobre certificação CPA da ANBIMA conversa bem com essa preparação, porque organiza os temas de forma prática.
Erros comuns na escolha de previdência
Alguns erros aparecem de forma repetida. Eu vejo isso em conversas com investidores e também em alunos iniciando no tema.
Os mais comuns são estes:
Olhar só o benefício tributário e ignorar o risco do fundo;
Escolher pela rentabilidade recente sem entender a carteira;
Misturar objetivo de longo prazo com produto de perfil inadequado;
Não revisar o investimento ao longo da vida;
Confundir tolerância emocional com capacidade financeira de suportar perdas.
O maior erro é tratar previdência como nome de produto, e não como estratégia de investimento.
Se o objetivo é aposentadoria, a conversa pode até incluir inflação e preservação do poder de compra. Nesse ponto, eu gosto de relacionar com o texto sobre como proteger dinheiro da inflação, porque aposentadoria longa e inflação andam juntas.
Checklist para classificar e adequar o fundo
Eu gosto de fechar esse conteúdo com um checklist simples. Ele funciona para revisão de prova e também para atendimento.
Antes de sugerir ou contratar um fundo de previdência, eu verificaria:
Se o fundo é de renda fixa, balanceado ou ações;
Se, no caso dos balanceados, a faixa de renda variável está clara;
Se o perfil do investidor é conservador, moderado ou arrojado;
Se o prazo do objetivo combina com o risco da carteira;
Se o investidor conhece e aceita a oscilação possível;
Se o fundo faz sentido dentro do patrimônio total, e não isoladamente;
Se a estratégia é estática ou do tipo data alvo;
Se a expectativa de retorno está alinhada ao risco assumido.
A classificação do fundo só faz sentido quando é lida junto com o perfil do cliente.
Para quem está estudando para as provas mais novas da ANBIMA, eu sugiro treinar esse checklist em voz alta. Parece simples, mas fixa muito. E, se você estiver montando sua rotina de revisão, o conteúdo sobre como montar um plano de estudos para certificações da ANBIMA pode ajudar a organizar melhor a preparação.
Conclusão
Se eu pudesse resumir tudo em uma ideia, seria esta. Previdência não deve ser escolhida só pelo nome, pelo imposto ou pela promessa de longo prazo. Ela precisa ser lida como fundo de investimento. Quando eu faço isso, consigo entender a classe, a presença de renda variável, o nível de risco, o potencial de retorno e o encaixe com o perfil do investidor.
Joana, Carlos e Bruna mostram bem isso. Cada um tem objetivo, prazo e tolerância diferentes. Por isso, cada um pede uma solução distinta. O suitability existe exatamente para evitar escolhas erradas. E o fundo data alvo mostra como o risco pode mudar ao longo do tempo de forma planejada.
O melhor fundo de previdência é aquele que combina com o perfil, o prazo e o objetivo do investidor.
Se você quer aprender esse tipo de raciocínio de forma clara, seja para investir melhor ou para conquistar espaço no mercado financeiro com as novas certificações, vale conhecer o Professor Brito · Academia de Finanças e estudar com um método direto, pensado para transformar teoria em aprovação e segurança na prática.
Perguntas frequentes
O que é a nova CPA da ANBIMA?
A nova estrutura de certificações da ANBIMA reorganizou trilhas que sucederam exames tradicionais do mercado, com foco mais aderente às funções exercidas pelos profissionais. Para quem estuda hoje, o ponto central é dominar temas como fundos, suitability, previdência e atendimento ao investidor. A nova fase da CPA exige menos decoreba isolada e mais entendimento aplicado.
Como a ANBIMA regula fundos de previdência?
A ANBIMA atua com regras de autorregulação, padronização de práticas e diretrizes de mercado para produtos de investimento, incluindo fundos usados em previdência aberta. Na rotina de quem trabalha com esses produtos, isso aparece na forma de classificação, divulgação de informações, deveres de adequação e boas práticas de distribuição. A regulação e a autorregulação ajudam a dar mais clareza sobre risco, categoria e público do fundo.
Quais fundos de previdência têm selo ANBIMA?
Em geral, o investidor deve verificar se o fundo segue padrões e códigos ligados à autorregulação da ANBIMA, além das informações disponibilizadas nos materiais do produto e na instituição distribuidora. Não existe um atalho único pelo nome. O melhor caminho é confirmar a classificação, a política do fundo e os materiais formais de divulgação. O selo ou aderência a padrões da ANBIMA não substitui a análise do perfil e do risco.
A nova CPA é obrigatória para investir?
Não. A certificação é voltada para profissionais que atuam ou querem atuar no mercado financeiro, principalmente com distribuição, orientação e relacionamento com clientes. O investidor pessoa física não precisa da certificação para aplicar em previdência. A nova CPA é uma exigência profissional, não uma exigência para o cliente investir.
Como escolher o melhor fundo com base na ANBIMA?
Eu começaria pela lógica ensinada nas certificações: identificar a classe do fundo, medir a exposição à renda variável, definir o perfil do investidor e alinhar isso ao prazo e ao objetivo. Depois, compararia risco e proposta da carteira. Escolher bem é adequar o fundo ao investidor, e não correr atrás do produto que mais chamou atenção no momento.