Eu percebo que a inflação só parece um tema distante até o dia em que a conta fecha com dificuldade. A palavra pode soar técnica, mas o efeito dela é simples. Com o mesmo dinheiro, eu compro menos. E isso aparece nos detalhes da rotina, no mercado, no transporte, no lazer e até naquele lanche rápido no fim do dia.
Inflação é o aumento geral dos preços ao longo do tempo, o que reduz o valor real do dinheiro.
Quando eu ouço alguém dizer que “antes dava para fazer mais coisas com o mesmo salário”, quase sempre há um efeito inflacionário por trás. Não é só impressão. É uma mudança real no poder de compra. O dinheiro continua com o mesmo número na conta, mas perdeu força.
Esse assunto também interessa a quem quer entender melhor o mercado financeiro e tomar decisões com mais segurança. Eu vejo isso com frequência em materiais da Professor Brito · Academia de Finanças, que tratam de educação financeira e da lógica por trás dos movimentos econômicos de um jeito direto. Quando a pessoa entende inflação, ela passa a olhar salário, orçamento e investimento com outros olhos.
O que significa perder poder de compra
Perder poder de compra é viver uma situação muito comum. Meu salário sobe pouco, ou até sobe nominalmente, mas minhas despesas sobem mais. No papel, eu ganhei aumento. Na prática, consigo comprar menos itens, ou preciso cortar algo que antes cabia no mês.
Poder de compra é a quantidade de bens e serviços que eu consigo adquirir com a minha renda.
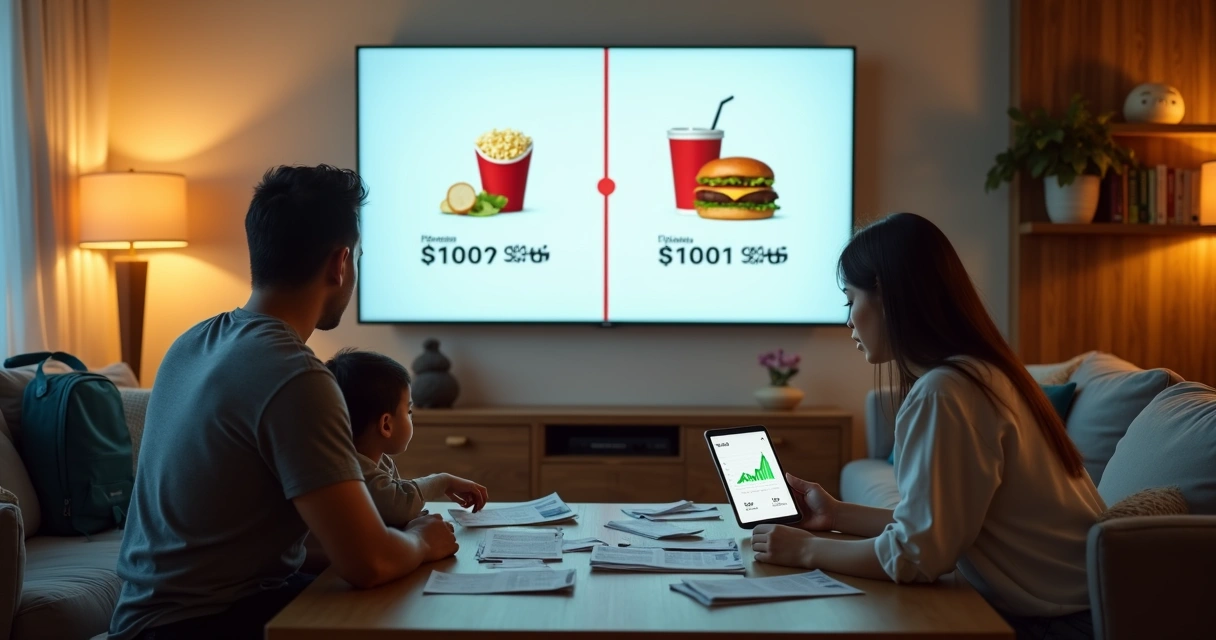
Vou a um exemplo simples. Há alguns anos, sair para ver um filme com outra pessoa podia ser um programa relativamente leve. Hoje, em muitas cidades, dois ingressos, estacionamento ou transporte, pipoca e bebida formam uma despesa que pesa. O cinema não ficou “luxuoso” do nada. O que ocorreu foi uma soma de reajustes em vários pontos da cadeia: aluguel, energia, alimentos, folha de pagamento e custos operacionais.
O mesmo vale para o fast food. Eu já vi combos que eram tratados como uma opção acessível ganharem aumentos sucessivos. Um lanche, batata e refrigerante, que antes pareciam uma compra pequena, hoje muitas vezes entram no orçamento como gasto a ser pensado. Não é exagero. É orçamento real.
O preço sobe. O dinheiro encolhe.
Essa percepção conversa com dados recentes. Há uma leitura de que o custo de vida alto mantém a sensação de que está tudo muito caro, mesmo com melhora em emprego e renda. Eu acho esse ponto muito honesto, porque traduz o que a família sente. Não basta ouvir que a inflação está “sob controle” se o carrinho do mercado e a conta do mês continuam pressionados.
Como a inflação entra no orçamento da família
Na vida real, a inflação não aparece em uma linha isolada. Ela se espalha pelo orçamento. Primeiro, sobe o básico. Depois, sobe o que parecia secundário. E, quando eu noto, o mês já ficou mais apertado.
Em geral, eu vejo o impacto da inflação em cinco frentes:
- Alimentação dentro de casa, com alta em carnes, leite, grãos, frutas e produtos industrializados.
- Alimentação fora de casa, como almoço no trabalho, café, delivery e fast food.
- Transporte, com combustível, manutenção, seguro e tarifas.
- Moradia, com aluguel, condomínio, energia, água e pequenos reparos.
- Lazer e serviços, como cinema, streaming, salão, academia e consultas.
Quando várias dessas despesas sobem ao mesmo tempo, a família precisa escolher. Corta lazer. Adia compra de roupa. Reduz passeios. Troca marcas. Às vezes, até alimentos passam por substituição.
A inflação força escolhas mais duras, porque ela atinge tanto o básico quanto o que traz conforto.
Isso ajuda a explicar por que tanta gente sente o orçamento mais apertado mesmo quando ainda está empregada. O problema não é apenas ter renda. É ter renda suficiente para acompanhar a alta do custo de vida.
O cinema e o fast food como retrato do problema
Eu gosto desses exemplos porque eles tornam o tema palpável. Nem toda pessoa acompanha índices econômicos, mas quase todo mundo percebe quando sair no fim de semana passa a custar mais.
Pense em uma ida ao cinema em família. Se eu somar quatro ingressos, pipoca, bebidas e deslocamento, o valor final pode competir com outras contas do mês. O passeio continua possível para muitos, claro, mas ficou menos espontâneo. Antes era uma decisão simples. Agora costuma exigir planejamento.
No caso do fast food, o efeito também é claro. O consumidor não compra apenas pão, carne e refrigerante. Ele paga logística, aluguel, energia, embalagem, impostos e mão de obra, todos sujeitos a reajustes. Se cada parte sobe, o preço final acompanha.
Isso fica ainda mais visível na alimentação fora de casa. Dados do FGV Ibre mostraram que, em 12 meses até abril de 2026, o IPC subiu 3,84%, enquanto as despesas com restaurantes avançaram 7,28%. No mesmo movimento, carnes bovinas e itens como doces e salgados puxaram a alta. Eu acho esse dado muito ilustrativo, porque mostra que certos gastos do cotidiano sobem acima da média geral.
 O que isso significa para o orçamento familiar? Significa que pequenos programas deixam de ser “pequenos”. E quando esse ajuste se repete em várias categorias, sobra menos para poupar e investir.
Salário maior nem sempre resolve
Muita gente pensa assim: se meu salário subir, o problema acaba. Eu gostaria que fosse tão simples. O ponto é que salário nominal e salário real são coisas diferentes.
Quando o reajuste da renda fica abaixo da inflação, eu perco poder de compra mesmo ganhando mais em números.
Há um dado que chama atenção. Uma pesquisa mostrou que, apesar de reajustes reais acima da inflação, o poder de compra do salário mínimo deve seguir estagnado até o fim de 2026. Em novembro de 2024, ele mantinha poder de compra equivalente a 1,7 cestas básicas, nível parecido com o observado desde 2020. Para mim, esse número resume bem o problema. O valor sobe, mas a capacidade de compra não acompanha como muitos esperam.
Na prática, eu vejo três situações comuns:
- O salário aumenta menos do que as despesas básicas.
- A renda sobe, mas novos custos fixos absorvem o reajuste.
- A pessoa mantém o padrão de vida com mais esforço e menos sobra.
É por isso que entender inflação ajuda até em decisões de carreira. Não basta negociar renda olhando apenas o valor bruto. Eu preciso olhar o que esse valor compra.
Por que a inflação pesa tanto no Brasil
O Brasil tem uma longa história de convívio com inflação. Isso afeta memória, hábitos e decisões financeiras. Muita gente aprendeu em casa a estocar, antecipar compra, parcelar ou correr para não deixar dinheiro parado. Esse comportamento não veio por acaso.
Uma análise apontou que, desde o Plano Real em 1994, a inflação acumulada no Brasil foi muito maior do que nos Estados Unidos, com perda de poder de compra do real em ritmo muito mais rápido. Eu acho esse tipo de comparação útil porque mostra que inflação prolongada deixa marcas profundas no bolso e na forma de pensar o dinheiro.
Quando a moeda perde valor por muitos anos, a pessoa que não acompanha o cenário tende a ser penalizada. Ela poupa mal, investe sem critério ou deixa recursos em opções que rendem menos do que a alta dos preços.
Deixar dinheiro parado por muito tempo pode significar perda silenciosa de patrimônio.
Como proteger seu patrimônio
Eu gosto de tratar esse ponto com calma, porque proteger patrimônio não é só para quem já tem muito dinheiro. É para quem quer preservar o que conquistou e impedir que a inflação corroa o esforço de anos.
Algumas atitudes práticas ajudam bastante:
- Organizar o orçamento mensal para saber exatamente onde o dinheiro está escapando.
- Montar uma reserva de emergência em aplicação com liquidez e rendimento compatível.
- Evitar deixar toda a quantia em conta sem remuneração ou em opção muito fraca.
- Buscar investimentos alinhados ao perfil e ao prazo dos objetivos.
- Revisar gastos de consumo impulsivo, principalmente os recorrentes.
Eu também observo que educação financeira faz diferença no longo prazo. Quem entende o básico do mercado tende a identificar melhor onde há perda real e onde há chance de defesa do patrimônio.
Para quem quer se aprofundar no tema, vejo valor em acompanhar conteúdos sobre bancos e finanças e também materiais sobre mercado financeiro. Esse tipo de leitura ajuda a ligar o noticiário ao orçamento pessoal, sem tratar economia como algo distante.
Entender o mercado financeiro reduz perdas
Eu não acredito que toda pessoa precise virar especialista para cuidar melhor do próprio dinheiro. Mas aprender noções de inflação, juros, risco e rentabilidade já muda muita coisa.
Conhecimento financeiro me ajuda a comparar rendimento nominal com ganho real, que é o que sobra depois da inflação.
Essa diferença é uma das mais mal compreendidas por quem está começando. Um investimento pode parecer bom porque “rendeu”, mas, se a inflação no período foi maior, houve perda real. O número cresceu, mas o valor de compra caiu.
Quem deseja aprender de forma mais estruturada pode até transformar esse interesse em carreira. Eu vejo o setor financeiro como um caminho de crescimento para muitas pessoas, inclusive para quem começa do zero. Entender certificações e portas de entrada pode abrir oportunidades profissionais e melhorar a renda no médio prazo.
Nesse sentido, considero útil conhecer um guia sobre certificações do mercado financeiro, além de um conteúdo completo sobre certificação CPA da ANBIMA. Para quem busca um caminho mais direto de preparação, também faz sentido ver um guia prático de curso para CPA, C-PRO R e C-PRO I. Eu menciono isso porque aumentar a renda com qualificação pode ser uma resposta concreta à pressão do custo de vida.
Na Professor Brito · Academia de Finanças, essa ligação entre estudo e avanço profissional fica clara. Quando a pessoa aprende mais sobre o sistema financeiro, ela não apenas protege melhor o dinheiro. Ela também pode buscar espaço em uma área que tem demanda e chance real de evolução.
Hábitos simples que ajudam no dia a dia
Nem toda defesa contra a inflação depende de grande mudança. Às vezes, eu noto ganho real em atitudes pequenas e constantes.
Algumas funcionam bem:
- Definir teto para lazer fora de casa no mês, sem cortar tudo.
- Pesquisar preços antes de compras recorrentes.
- Trocar gastos automáticos por escolhas mais conscientes.
- Concentrar compras para evitar desperdício e impulso.
- Rever assinaturas e serviços pouco usados.
- Separar uma parte da renda para investir logo no início do mês.
Eu sei que isso não resolve tudo. Quando a inflação sobe, o peso maior continua existindo. Mas esses hábitos reduzem vazamentos que passam despercebidos. E, com o tempo, esse cuidado abre espaço para reserva e planejamento.
Cuidar do dinheiro é cuidar da liberdade.
Como eu enxergo a saída
Na minha visão, a saída passa por três frentes. A primeira é consciência. Eu preciso saber para onde meu dinheiro vai. A segunda é proteção. Meu patrimônio não pode ficar exposto sem reação à perda do poder de compra. A terceira é crescimento. Buscar mais renda, qualificação e entendimento do mercado pode mudar o jogo.
Inflação não atinge só preços. Ela afeta escolhas, rotina, planos e a sensação de segurança.
Por isso, eu trato esse tema como algo muito prático. Não é só economia de jornal. É a diferença entre conseguir manter um padrão de vida ou ter de recuar aos poucos, mês após mês, sem perceber logo no início.
Conclusão
Quando eu olho para o efeito da inflação no poder de compra, vejo um aviso claro. Quem não entende o que acontece com os preços corre o risco de trabalhar muito e preservar pouco. O salário pode subir, mas isso não garante alívio. O que conta é quanto ele compra de verdade.
Ir ao cinema, comer fast food, almoçar fora, abastecer o carro e fazer supermercado são exemplos simples, mas mostram bem o problema. O custo de vida muda hábitos, aperta o orçamento familiar e reduz a margem para poupar. Ao mesmo tempo, aprender sobre mercado financeiro, investimentos e carreira no setor pode abrir caminhos melhores.
Se eu pudesse dar um conselho direto, seria este: comece a buscar mais conhecimento agora. Conheça melhor os materiais da Professor Brito · Academia de Finanças e aprofunde seu entendimento sobre certificações, mercado e educação financeira para proteger seu dinheiro e criar novas chances de crescimento profissional.
Perguntas frequentes
O que é inflação?
Inflação é a alta contínua dos preços de bens e serviços, que faz o dinheiro perder valor ao longo do tempo.
Eu costumo explicar de forma simples: se hoje eu compro mais com R$ 100 do que comprarei daqui a um ano, houve perda de poder de compra. A inflação pode aparecer em itens básicos, como alimentos e transporte, e também em lazer e serviços.
Como a inflação afeta meu salário?
A inflação afeta meu salário quando os preços sobem mais rápido do que a minha renda.
Nesse caso, mesmo que eu receba aumento nominal, posso continuar comprando menos. É por isso que muita gente sente aperto no orçamento mesmo após reajustes salariais. O que vale, no fim, é o salário real, ou seja, o que sobra de poder de compra depois da alta dos preços.
Como proteger meu dinheiro da inflação?
Eu protejo meu dinheiro da inflação quando organizo meu orçamento, mantenho reserva e busco investimentos compatíveis com meus objetivos.
Também ajuda evitar dinheiro parado sem rendimento e estudar o básico do mercado financeiro. Quanto mais eu entendo sobre juros, rentabilidade e risco, menor a chance de aceitar perdas silenciosas no patrimônio.
Por que os preços aumentam com a inflação?
Os preços aumentam porque os custos de produção, transporte, energia, salários e insumos também sobem.
As empresas repassam parte desses custos ao consumidor final. Em alguns casos, a demanda também pressiona os preços. Por isso, a inflação pode atingir desde o mercado e o aluguel até um ingresso de cinema ou um combo de fast food.
Vale a pena investir durante a inflação?
Sim, investir durante a inflação pode ser uma forma de tentar preservar o poder de compra do dinheiro.
Eu vejo o investimento como parte da defesa patrimonial, desde que ele esteja alinhado ao perfil da pessoa e ao prazo do objetivo. Deixar tudo parado costuma aumentar a perda real ao longo do tempo. Estudar mais antes de decidir tende a trazer escolhas melhores.